
¿Quieres saber si tus ingresos podrían ayudarte a pagar menos por un seguro médico en 2027? La tabla de ingresos de Obamacare es un buen punto de partida. En Braojos Insurance te explicamos qué significan sus cifras, cómo se calculan y por qué estar dentro de un rango de ingresos no garantiza por sí solo un subsidio.
¿Qué es la tabla de ingresos de Obamacare?
Es una comparación entre los ingresos anuales de tu hogar y el nivel federal de pobreza (FPL, por sus siglas en inglés). El Mercado de Seguros Médicos utiliza esos porcentajes, junto con otros requisitos, para determinar si puedes recibir un crédito fiscal que reduzca la prima mensual de un plan adquirido a través del Mercado.
Para la cobertura de 2027, los cálculos del crédito fiscal utilizan las guías federales de pobreza publicadas en 2026. Las cifras de esta tabla corresponden a los 48 estados contiguos y Washington, D. C. Alaska y Hawái tienen valores diferentes.
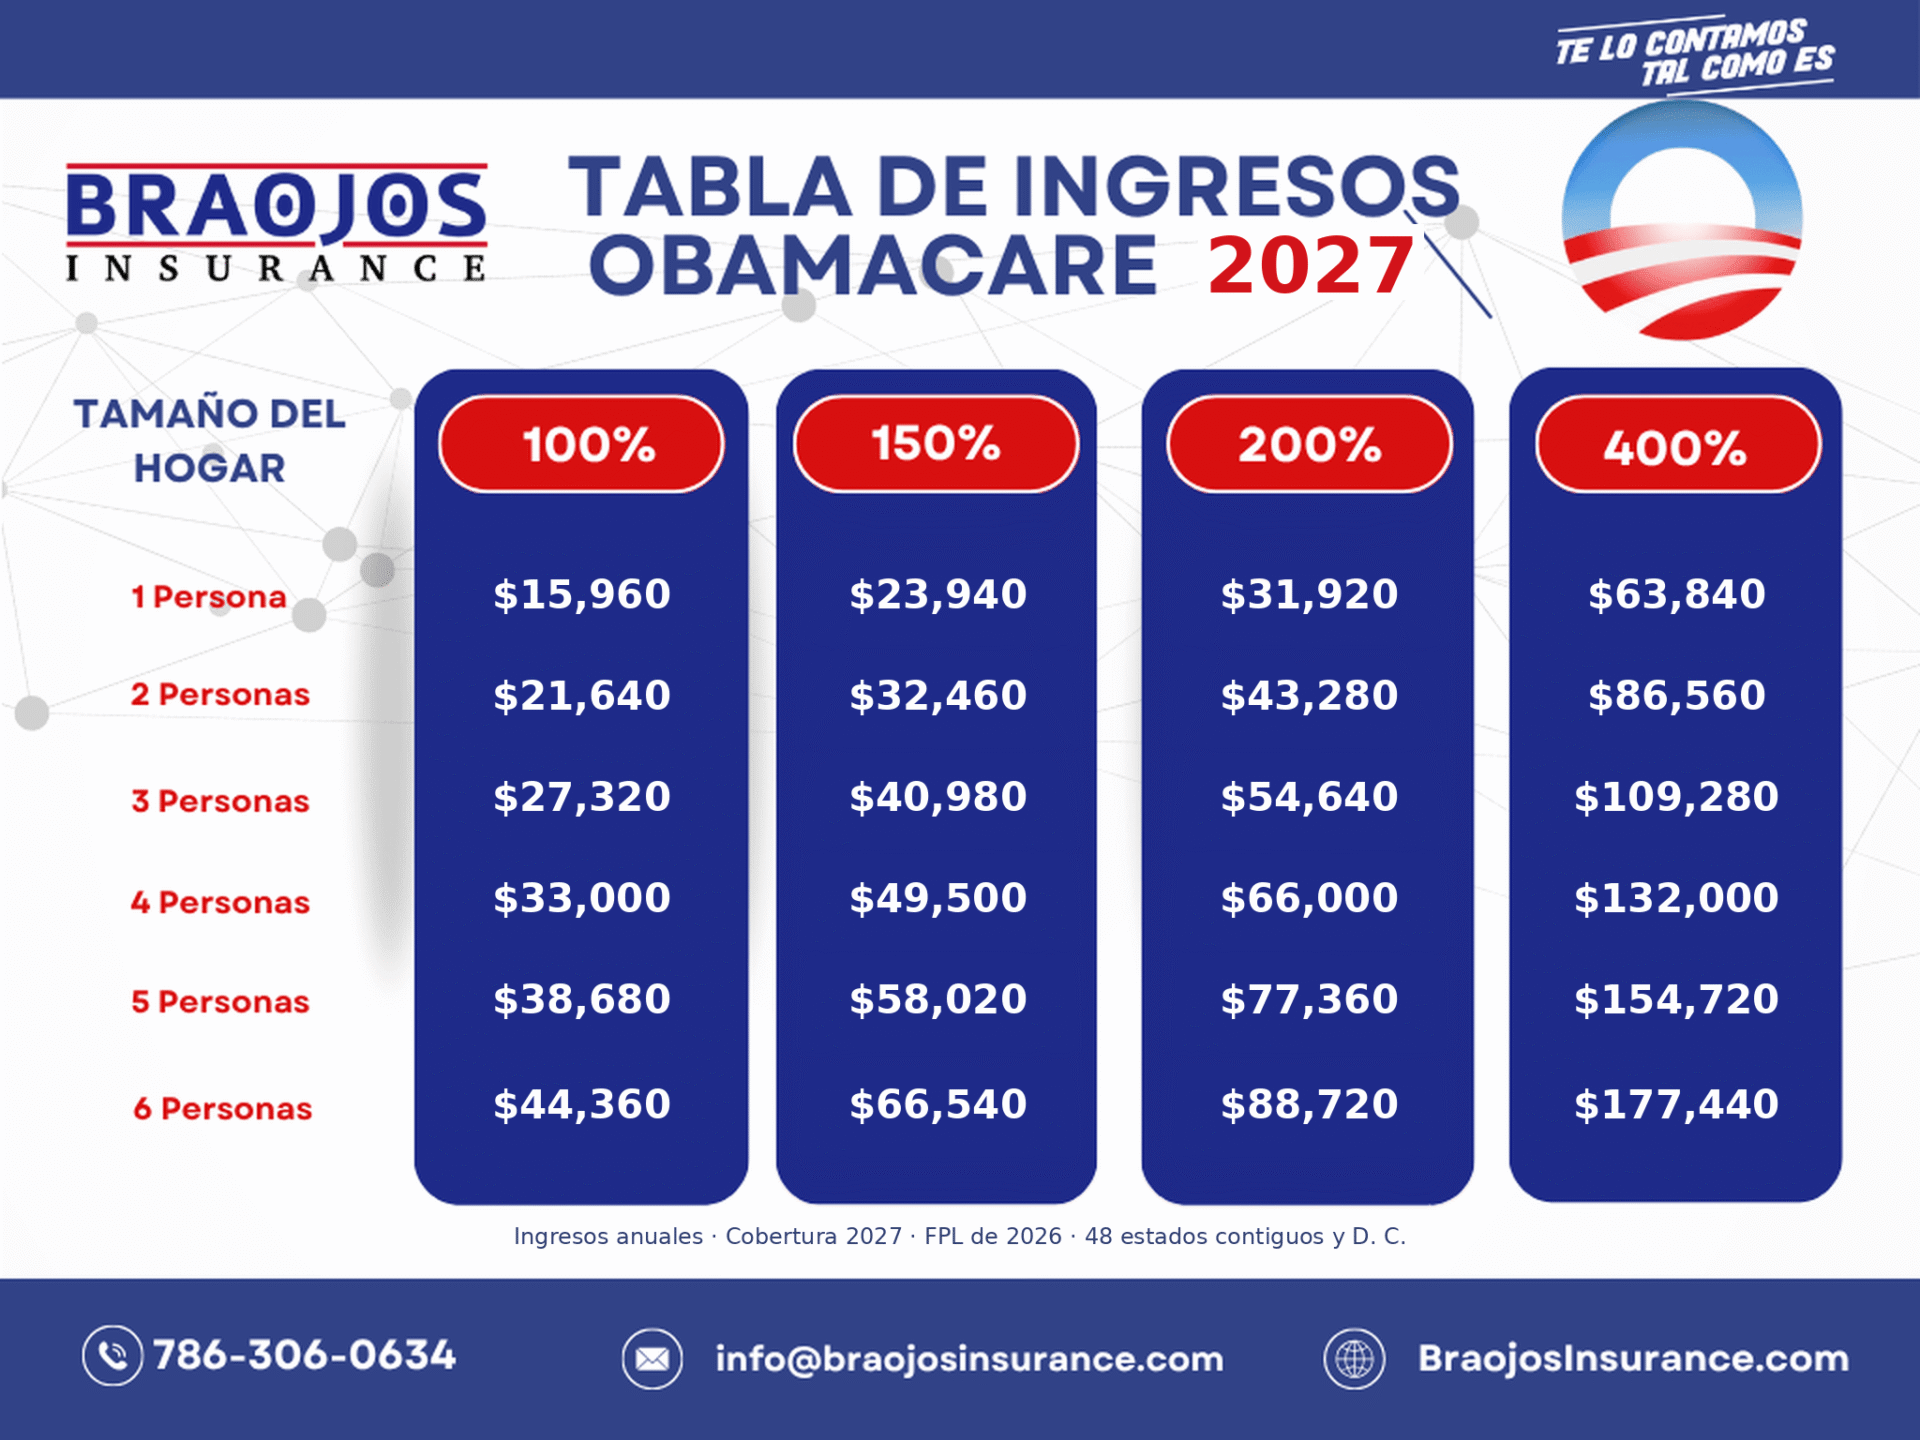
Tabla de ingresos para Obamacare 2027
▶️ Mira el video: te explico cómo leer la tabla de ingresos 2027 en menos de 2 minutos.
Ingresos anuales del hogar, según su tamaño y porcentaje del FPL
| Personas en el hogar | 100% | 138% | 150% | 200% | 250% | 400% |
|---|---|---|---|---|---|---|
| 1 | $15,960 | $22,025 | $23,940 | $31,920 | $39,900 | $63,840 |
| 2 | $21,640 | $29,863 | $32,460 | $43,280 | $54,100 | $86,560 |
| 3 | $27,320 | $37,702 | $40,980 | $54,640 | $68,300 | $109,280 |
| 4 | $33,000 | $45,540 | $49,500 | $66,000 | $82,500 | $132,000 |
| 5 | $38,680 | $53,378 | $58,020 | $77,360 | $96,700 | $154,720 |
| 6 | $44,360 | $61,217 | $66,540 | $88,720 | $110,900 | $177,440 |
| 7 | $50,040 | $69,055 | $75,060 | $100,080 | $125,100 | $200,160 |
| 8 | $55,720 | $76,894 | $83,580 | $111,440 | $139,300 | $222,880 |
Los valores de las columnas son porcentajes calculados a partir de las guías federales de pobreza de 2026. Para hogares de más de ocho personas, se agregan $5,680 al valor del 100% por cada persona adicional antes de calcular los demás porcentajes. Las cifras se expresan en dólares anuales.

¿Cómo interpretar la tabla?
En general, un hogar con ingresos entre el 100% y el 400% del FPL podría recibir el crédito fiscal para la prima si cumple los demás requisitos. Por ejemplo, para una persona, el 100% equivale a $15,960 y el 400% a $63,840. Tener ingresos dentro de ese intervalo no determina cuánto pagará por un plan ni garantiza el crédito: también importan la cobertura disponible a través de un empleo o programa público, el precio del plan de referencia y otras condiciones.
Si tus ingresos superan el 400% del FPL, no calificas para el crédito fiscal federal para primas bajo las reglas vigentes, aunque puedes comprar un plan del Mercado sin ese crédito. Si están por debajo del 100%, por regla general tampoco calificas para ese crédito; existen excepciones específicas. Podrías reunir los requisitos para Medicaid según las reglas de tu estado.
La columna del 138% ayuda a ubicar un nivel de ingresos que suele mencionarse al hablar de Medicaid en estados que ampliaron el programa. No constituye una tabla de elegibilidad de Medicaid para todo 2027: ese programa puede aplicar las guías de pobreza vigentes en el momento de la solicitud, y sus requisitos varían según el estado y la situación de cada persona.
¿Qué ingresos cuenta el Mercado de Seguros Médicos?
El Mercado toma como referencia una estimación de los ingresos anuales del hogar para 2027. Generalmente utiliza el ingreso bruto ajustado modificado, conocido como MAGI. El MAGI puede incluir ingresos que no aparecen en el ingreso bruto ajustado de tu declaración federal, como ciertos beneficios de Seguro Social no sujetos a impuestos, intereses exentos de impuestos o ingresos obtenidos en el extranjero que fueron excluidos.
Por eso, no basta con mirar un salario mensual o la cantidad que recibes en tu cuenta bancaria. También es importante considerar quiénes forman parte de tu hogar fiscal y los ingresos que correspondan incluir.
¿Cómo influyen los ingresos en el costo del seguro?
El crédito fiscal reduce el costo de la prima mensual de un plan elegible del Mercado. Su monto depende, entre otros factores, de los ingresos del hogar, el tamaño de la familia, la edad, la ubicación y el costo del plan de referencia. La tabla muestra porcentajes del FPL, no precios ni montos de subsidio.
Si una persona reúne los requisitos, puede elegir recibir todo o parte del crédito por adelantado para reducir sus pagos mensuales, o reclamar el crédito al presentar su declaración de impuestos. Los deducibles y copagos son costos distintos de la prima y dependen del plan elegido.
¿Qué pasa si mis ingresos cambian durante 2027?
Actualiza tu solicitud en el Mercado cuando cambien tus ingresos, el tamaño de tu hogar, tu dirección o tu acceso a otra cobertura médica. Así podrás revisar el crédito aplicado a tus pagos mensuales y reducir la posibilidad de una diferencia inesperada al hacer tus impuestos.
Al presentar tu declaración federal de 2027, compararás el crédito recibido por adelantado con el que realmente te correspondía según tus ingresos y demás datos finales. Si recibiste más crédito del que te correspondía, podrías tener que devolver el exceso. Si recibiste menos, podrías reclamar la diferencia. Desde 2026 no hay un límite general a la devolución del exceso del crédito adelantado, por lo que conviene prestar especial atención si tus ingresos se acercan al 400% del FPL.
¿Puedo recibir ayuda si mis ingresos varían mucho?
Sí, los ingresos variables no impiden por sí mismos solicitar cobertura o evaluar un crédito fiscal. Si trabajas por cuenta propia, por horas o recibes ingresos estacionales, prepara una estimación razonable para todo 2027 y actualízala cuando tengas información nueva. El Mercado evaluará tu solicitud con los datos disponibles; el crédito final se concilia en tu declaración de impuestos.
¿Por qué importa el tamaño del hogar?
El nivel federal de pobreza aumenta con cada integrante adicional del hogar. Por eso, dos hogares con el mismo ingreso anual pueden encontrarse en porcentajes distintos del FPL. El tamaño relevante para el crédito fiscal se determina según las reglas del hogar fiscal, por lo que no siempre coincide con todas las personas que viven en una misma dirección.
La tabla de ingresos para Obamacare 2027 te ayuda a orientarte, pero la evaluación de tu caso requiere revisar tus ingresos estimados, tu hogar fiscal, la cobertura disponible y las reglas aplicables. Si tienes preguntas o necesitas ayuda con tu solicitud, comunícate con Braojos Insurance al (786) 306-0634.
Fuentes oficiales: HealthCare.gov: nivel federal de pobreza · IRS: requisitos del crédito fiscal para primas · IRS: uso de las guías del FPL para el año de cobertura · CMS: reglas finales del Mercado para 2027